
一、总体行情:持续上行,从"试点导入"进入"规模渗透"
2027年整体仍是增长景气期,但增速分化:通用搬运类走量、价格承压;重载、冷链、产线对接等非标场景仍有溢价空间。
市场规模(不同机构口径,供参考)
- 国内无人叉车:东海证券测算,渗透率由2024年约1.9%升至2027年约5%,销量约 7.41万台,市场规模突破 133亿元。
- AGV 无人驾驶叉车(窄口径):博研测算2027年约 72.85亿元,同比约+14.9%,销量约4.09万台 。
- 仓储智能机器人(含AMR、分拣、软件系统):2027年国内约 638亿元,同比约+27.6% 。
- 全球 AGV 物流车:2027年约 35亿美元,2025–2032 年 CAGR 约9.2%,亚太为最大市场 。
口径差异说明:是否含叉车本体、AMR 分拣机器人、立体库与软件集成,会导致规模数字相差较大;看趋势比看绝对值更重要。
二、核心驱动
1. 人力成本与招工难:单台无人叉车可替代2–3名司机,投资回报周期普遍1–2年,是客户下单的主要理由 。
2. 下游刚需场景:电商履约、汽车、3C、锂电、光伏、医药冷链、跨境保税仓持续拉动;制造业采购占比已接近或超过零售快消 。
3. 技术成熟:激光SLAM+视觉融合导航、多机集群调度(RCS/WCS)、VIO 混合导航批量交付,方案可复制性增强 。
4. 出海增量:头部企业海外营收占比高,出口成为国内厂商第二增长曲线 。
三、2027年产品与竞争格局
- 产品结构:从"卖单车硬件"转向"卖调度系统+整仓方案+后服务",软件与集成收入占比继续抬升。
- 导航路线:激光SLAM为主流,视觉融合在动态、复杂地面场景补充;磁条/二维码导航逐步退居低成本、标准化场景。
- 竞争分层:
- 通用潜伏式、托盘搬运:头部品牌集中,价格战明显,中小厂商利润受压。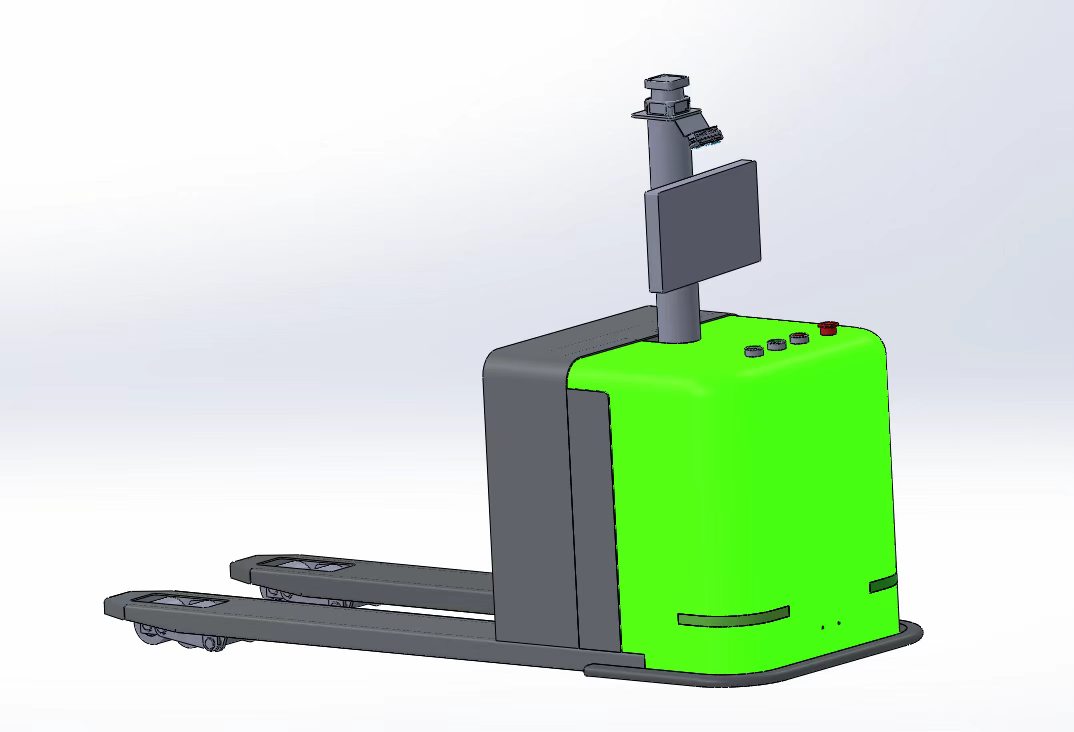
- 重载叉车、窄巷道、冷库低温、产线对接、非标机械臂复合:门槛高,订单以项目制为主,毛利相对稳。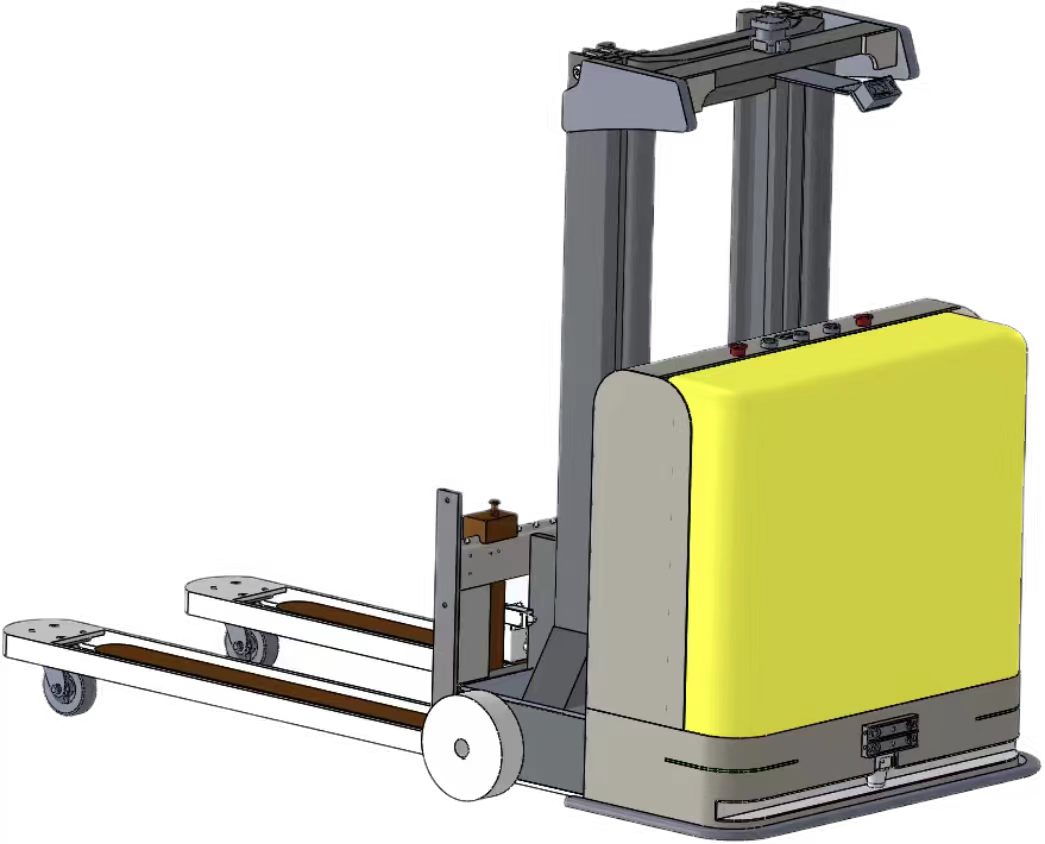
- 集中度:电商仓头部几家占主要份额;制造业、冷链、新能源等细分赛道仍有差异化窗口。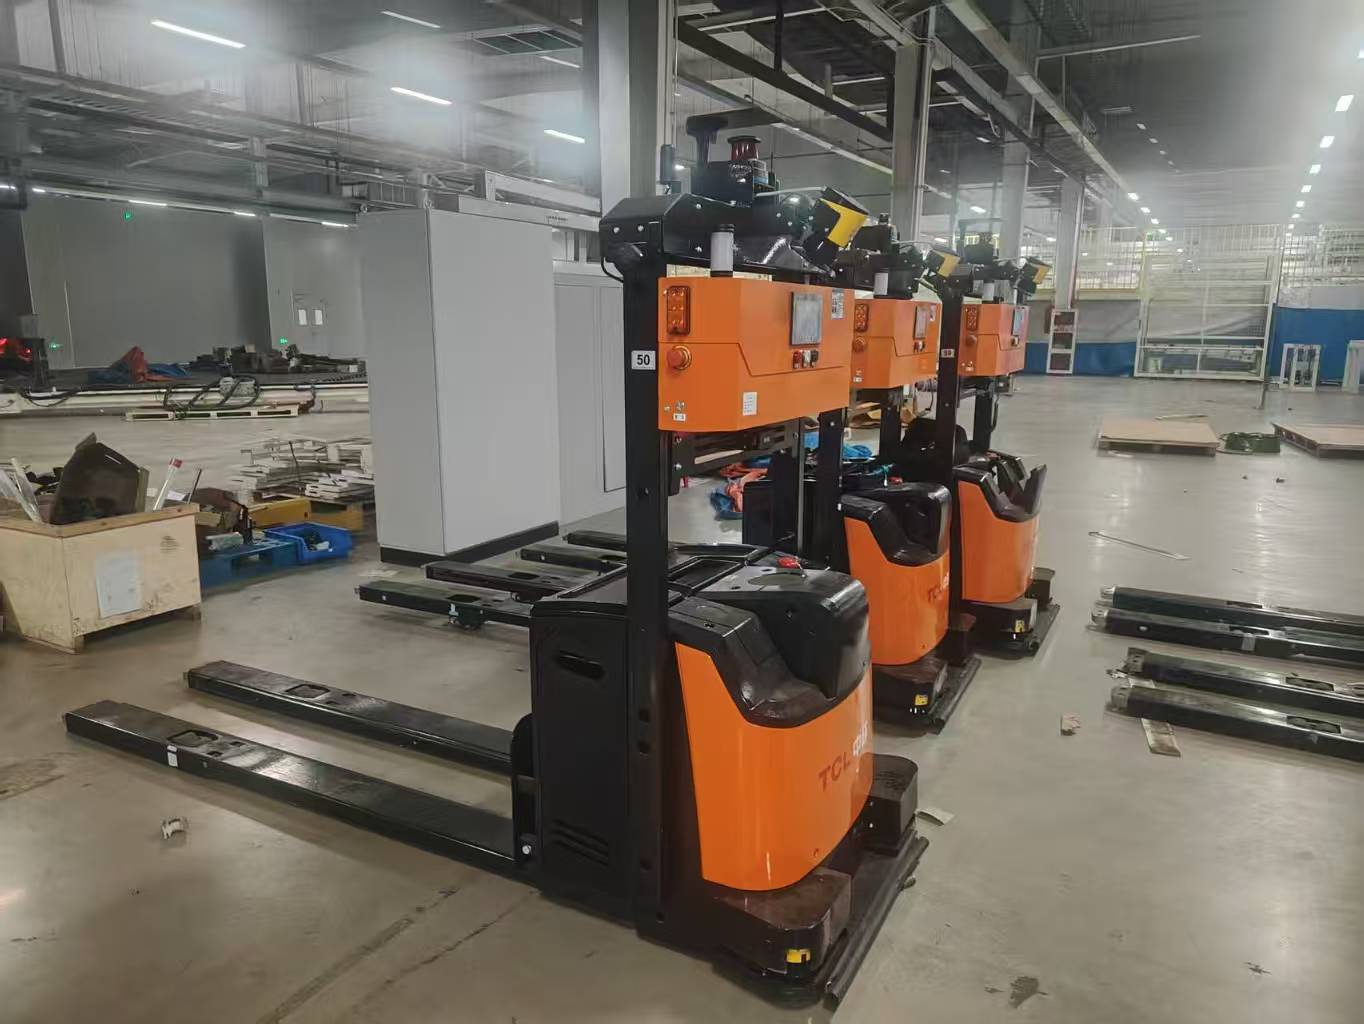
四、值得关注的细分机会(对你这类非标设备方向)
1. 冷链/超低温工况:-20~-40℃ 耐寒 AGV、叉车、背负码垛机械手,替代人工低温作业,增速快、定制属性强。
2. 重载与长材搬运:侧向叉车、重载 RGV、卷料/管材/型材转运,工况复杂、竞品少。
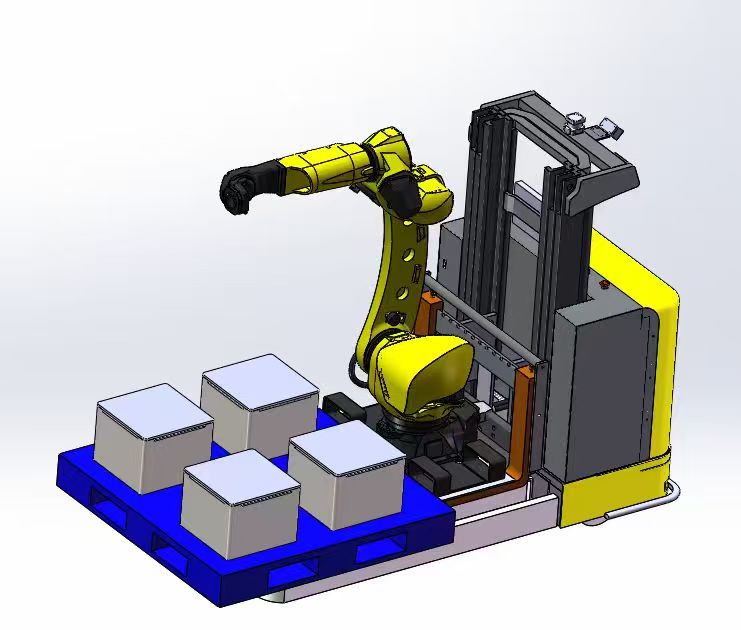
3. 产线末端装卸:叉车/AGV 搭载机械臂,完成抓取、码垛、上下料一体化。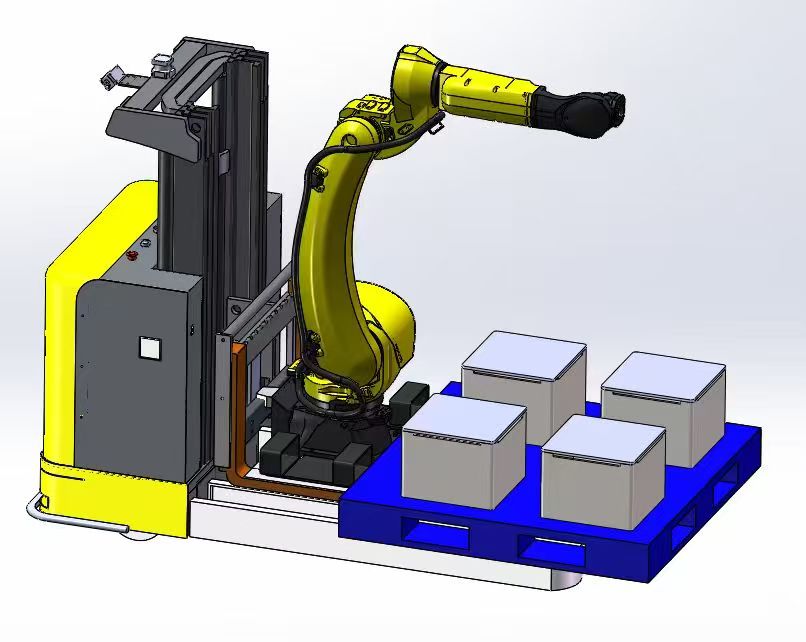
4. 室外园区导航:激光+北斗融合导航,应对露天道路、雨雾、粉尘与跨厂区转运。
5. 存量仓改造:不想整体重建立体库的客户,更接受"渐进式无人化"单车+调度改造。
五、风险与下行因素
- 价格战压缩利润:通用机型国产化率提升、规模化后单价持续下行。
- ROI 门槛:低毛利物流客户要求1年左右回本,复杂方案回收期偏长会影响决策 。
- 场景落地难题:低温、高湿、金属密集、人车混行环境下定位与稳定性仍需验证;大规模集群调度算法是短板。
- 标准与合规:安全激光、整车安全规范、跨系统接口标准仍在完善,验收周期可能偏长。
- 宏观资本开支:制造业与电商扩产节奏波动,会直接影响自动化项目立项。
六、一句话结论
2027年大盘继续增长,但红利集中在"难场景、能集成、可落地"的非标方案;通用搬运车进入拼成本、拼渠道阶段,冷链、重载、室外导航、复合机械臂是更值得切入的方向。